铝合金行业发展趋势及市场前景分析 合金材料的创新与机遇
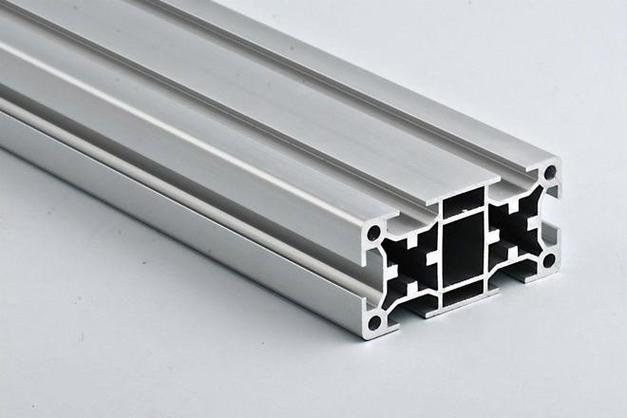
铝合金作为轻金属材料的重要代表,凭借其密度低、比强度高、耐腐蚀性好、易加工回收等优势,已成为现代工业不可或缺的基础材料。在全球轻量化、低碳化浪潮的推动下,铝合金行业正经历深刻的结构调整与技术变革,合金材料的创新研发与市场应用成为行业增长的核心驱动力。
一、行业发展现状与驱动因素
从供给端看,中国已是全球最大的铝合金生产国和消费国,产能规模庞大,产业链完整。但行业也面临产能过剩、低端产品同质化竞争严重等问题,高端铝合金材料仍需部分进口。从需求端看,交通运输(尤其是新能源汽车)、建筑结构、包装容器、电子电力是铝合金的四大传统消费领域。其中,新能源汽车的爆发式增长为铝合金需求注入了强劲动力——由于续航里程的要求,整车轻量化成为必然趋势,铝合金在电池托盘、车身结构件、底盘系统中的应用比例持续提升。光伏支架、储能设备等新能源领域也为铝型材开辟了新的增量市场。
政策层面,“双碳”目标推动高能耗的电解铝行业向绿色低碳转型,水电铝、再生铝的比例逐步提高,为铝合金行业的可持续发展奠定了基础。
二、技术发展趋势:合金材料的创新方向
铝合金行业的竞争正从规模扩张转向材料性能的比拼,合金材料的研发呈现以下几个显著趋势:
- 高强高韧铝合金:针对航空航天、轨道交通、新能源汽车碰撞安全件等高端需求,7系(Al-Zn-Mg-Cu)和2系(Al-Cu-Mg)合金的强韧性匹配、耐疲劳性能成为研究热点。通过微合金化(添加Sc、Zr等稀土元素)和先进热处理工艺,进一步突破材料性能极限。
- 高成形性合金:汽车车身覆盖件需要良好的冲压成形性和烘烤硬化性,6系(Al-Mg-Si)合金的改进型开发持续活跃,以满足复杂形状零件的制造要求。
- 免热处理合金:一体化压铸技术的兴起,对铝合金提出了“免热处理”的新要求,即以铸态直接达到所需力学性能。这类合金材料(如Al-Si-Mg系改良型)的研发和产业化正在加速,将大幅降低大型结构件的制造成本。
- 高导热/高导电合金:面向5G通信、电子器件散热、新能源汽车电控系统等场景,兼顾导热/导电性与强度的合金材料需求增长迅速。
- 再生铝合金:在循环经济理念下,废铝回收再生技术的提升使得再生铝合金杂志含量控制更好,性能接近原生铝,在建筑型材、普通铸件等领域应用扩大,降低全生命周期碳排放。
三、市场前景分析
综合供需两端,铝合金市场未来几年预计保持稳步增长态势,结构性亮点突出:
- 新能源汽车市场:这是铝合金需求增速最快的领域。预计到2030年,单车用铝量将从目前的约150kg提升至250kg以上,电池包壳体、一体化压铸车身、副车架等部件将带动高端铝合金材料放量。
- 光伏与储能:光伏边框和支架是铝型材的重要消费市场,全球光伏装机容量的持续增长将稳定拉动铝需求。储能机柜、电池架等也将贡献增量。
- 包装与消费电子:铝罐料、铝箔在食品饮料包装领域需求稳定;消费电子外壳对阳极氧化铝板、铝合金中框的需求随可穿戴设备、高端手机市场增长而保持活跃。
- 建筑与基建:传统建筑门窗幕墙用铝需求趋于平稳,但系统门窗、节能幕墙的升级替换将提升高端铝型材的占比。
从竞争格局看,行业集中度将逐步提升,具备合金研发能力、高端制造装备和绿色能源优势的企业将获得更大市场份额。再生铝与水电铝的布局成为企业低碳竞争力的关键。
四、挑战与建议
尽管前景向好,铝合金行业仍面临几大挑战:一是高端合金材料的自主保障能力不足,部分牌号依赖进口;二是电解铝产能天花板约束下,再生铝保级利用技术亟需突破;三是国际贸易摩擦和碳边境调节机制(CBAM)对出口产品提出更高低碳要求。
对此,企业应加大合金材料研发投入,深化与高校、科研院所的产学研合作;推进再生铝闭环回收体系建设,提升保级利用率;加快数字化转型和智能制造,提高生产效率和产品一致性;同时积极布局海外绿铝产能,应对碳壁垒。
五、
铝合金行业正站在从“量”到“质”的转型关口。合金材料作为核心突破口,其高强化、功能化、绿色化的发展方向将重塑行业竞争格局。在新能源汽车、新能源装备等下游产业的强力牵引下,中国铝合金行业有望在高端材料领域实现突破,市场前景依然广阔。只有持续创新合金材料技术、优化产品结构、践行绿色低碳发展,企业才能在下半场竞争中赢得先机。
如若转载,请注明出处:http://www.sdgwly.com/product/47.html
更新时间:2026-10-28 00:12:30